「海外では多重下請けがないのに、なぜ日本だけ何次請けにもなるのか」と、自分の働く位置に違和感を覚えている人へ。違いは外注の有無ではなく、再委託が何層も連なりやすい構造と、各社の役割・責任の見え方にあります。
日本のIT・物流では、元請けから一次、二次、三次へ仕事が流れる仕組みが、制度や商慣行と結びついて定着してきました。一方、米国にも外注や再委託は存在しますが、仲介者の役割や責任を制度上明確にする考え方が見られます。
日本の多重下請け構造は海外と何が違う?
私はまず、「海外には下請けがない」という前提を捨てるべきだと考えています。日本と海外の違いを見るなら、外注そのものではなく、仕事が何社を経由し、それぞれの企業が何の価値と責任を持つのかを見る必要があります。
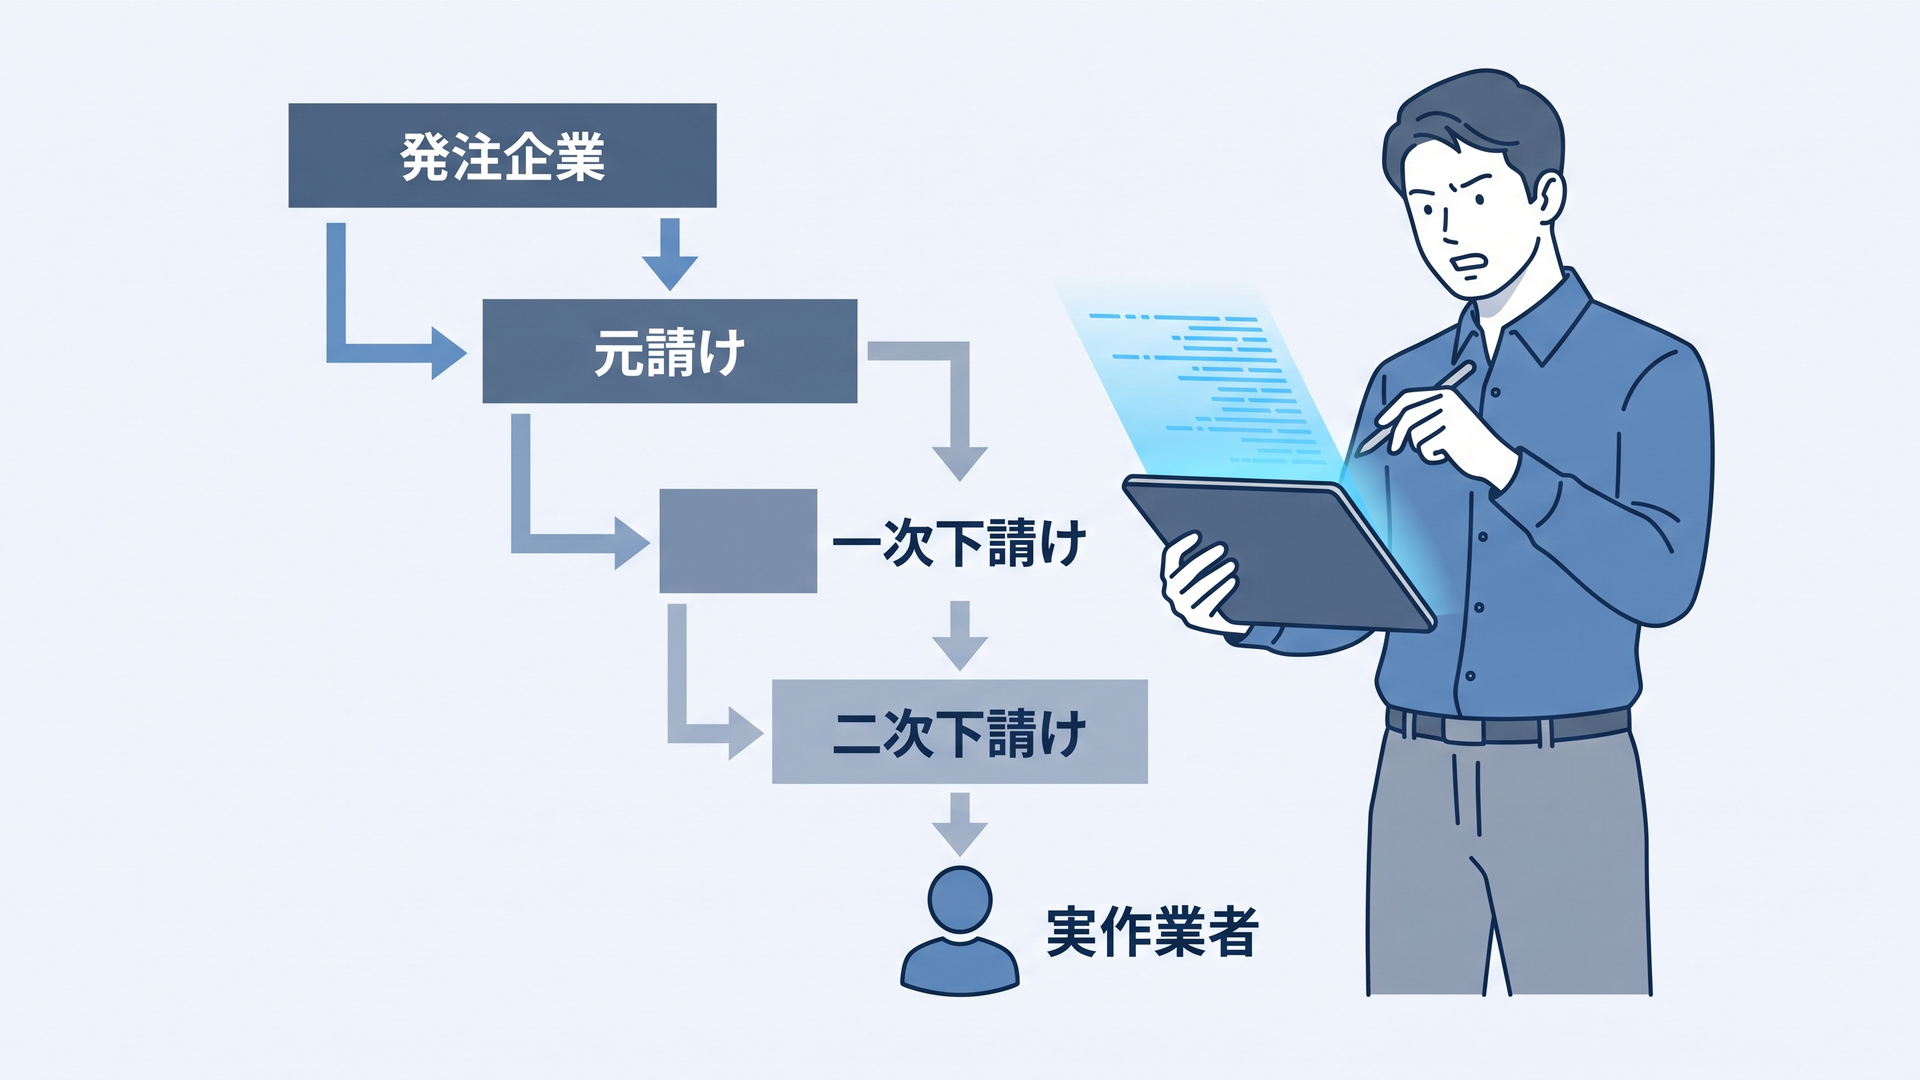
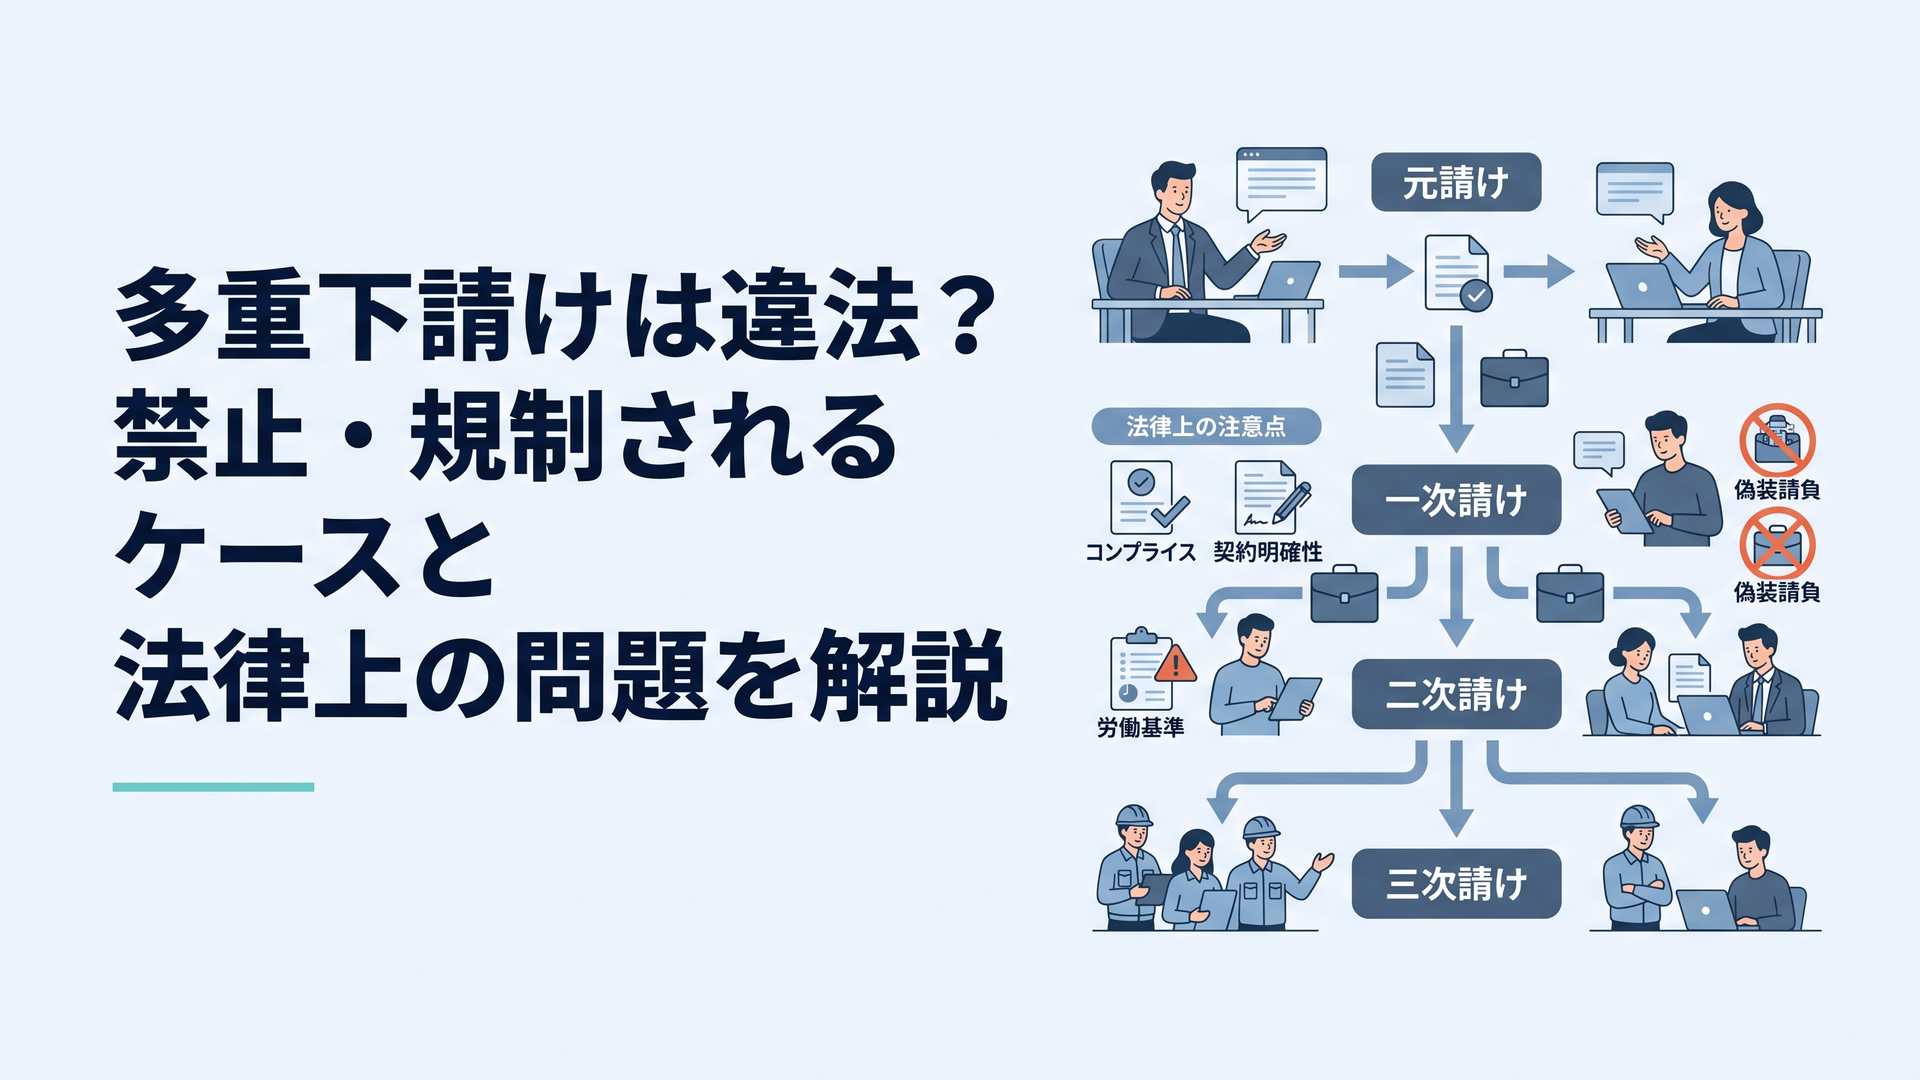
発注者から元請け企業へ仕事が渡り、その一部または全部が一次下請け、二次下請け、三次下請けへ流れる仕組み自体は、日本だけに存在する特殊な制度ではありません。
米国でも政府調達、大規模IT、建設、物流などではsubcontractor、つまり下請け企業が使われます。大規模な仕事を複数企業で分担すること自体は、国を問わず合理性があります。
違いを整理すると、次のようになります。
| 比較項目 | 日本で見られやすい形 | 米国などで見られる形 |
|---|---|---|
| 外部委託 | 広く存在 | 広く存在 |
| 再委託 | 複数階層になりやすい業界がある | 再委託は存在するが、役割別の契約として整理される場合がある |
| 発注者のIT関与 | ベンダー側へ広く委ねる案件がある | 発注側が要件・責任範囲を管理する案件もある |
| 仲介 | 商流だけに介在する事業者が問題視される場合がある | ブローカーなどの役割を制度上区別する仕組みがある |
| 問題になりやすい点 | 中間マージン、情報伝達、価格交渉力 | 契約責任、オフショア管理、ベンダー管理 |
| 是正の方向 | 階層の可視化・取引適正化 | 登録・責任・契約主体の明確化 |
ここで、「日本=悪い多重下請け、海外=すべて直接契約」と理解するのは適切ではありません。
大規模プロジェクトを1社だけですべて処理するのは現実的ではなく、専門企業へ外注すれば、需要変動への対応、専門技術の活用、固定費の抑制といったメリットがあります。
私が問題だと考えるのは、外注そのものではありません。実際の仕事や管理責任をほとんど担わない企業まで商流に入り、発注者から実作業者までの距離だけが伸びる状態です。
協力会社を使うことと、介在価値を説明できない企業を何社も通すことは、同じ「外注」と呼ばれていても意味がまったく違います。
なぜ日本では多重下請け構造が定着したのか?
私は、日本の多重下請けを「企業が中間マージンを取りたいから生まれた」とだけ説明するのは不十分だと考えています。大規模案件をまとめて引き受ける企業と、実作業を分担する企業を分けることに合理性があったからこそ定着しました。
IT、物流、建設、製造など異なる業界で似た構造が生まれた背景には、大企業が案件全体の窓口となり、中小企業が実務を分担する仕組みがあります。
IT業界では、大手SIerがユーザー企業から大型システムを受注し、開発工程を複数の協力会社へ分担する形が広がりました。
1980年代に企業の情報化需要が拡大すると、ソフトウェア開発へ多くの中小企業が参入しました。ただし、大型システムを発注する企業から見れば、多数の小規模企業と個別に契約するより、資本力や実績を持つ大手企業へまとめて発注する方が管理しやすい面があります。
1990年代以降は、企業のIT部門でアウトソーシングも進みました。
経済産業省が2018年に公表した「DXレポート」では、日本企業が業務に合わせたスクラッチ開発や大幅なカスタマイズを重ねた結果、システムがブラックボックス化し、ベンダー依存が強まる問題が指摘されています。
同資料では多重下請け構造も示されており、ユーザー企業からITに関するノウハウが失われることが、DXを進めるうえでの課題として扱われています。
私はここが、多重下請けを理解するうえで重要な分岐点だと思っています。
発注企業が「何を作るか」だけでなく、「誰に何を任せるか」「どこまで自社で管理するか」まで決められなければ、大規模な元請け企業へ一括して責任を持ってもらう方が合理的です。
元請け側にとっても、大型案件のピークに合わせてすべてのエンジニアを正社員として抱える必要はありません。
繁忙期に必要な人員を一次下請けへ依頼し、そこで確保できなければ二次下請けへ依頼する。その連鎖が続けば、四次、五次、六次という長い商流が生まれます。
公正取引委員会は2022年6月29日、資本金3億円以下のソフトウェア事業者約2万1,000社を対象とした実態調査を公表しました。
回答事業者の取引上の位置付けは、元請け40.4%、中間下請け38.2%、最終下請け21.3%でした。最終下請け企業の68.6%は資本金1,000万円以下で、商流の下層ほど小規模企業が多い傾向も確認されています。
さらに同調査では、いわゆる「中抜き」事業者の存在を感じたことがあると答えた割合が全体で25.9%、最終下請けでは33.5%でした。
この数字からも、多重下請けの問題を「エンジニアの給料が下がる」という個人の待遇だけに限定して見るべきではありません。
発注者と実作業者の間に何社存在するのか、それぞれが営業、技術、品質管理、プロジェクト管理などの何を提供しているのか。ここを説明できなければ、商流そのものが企業経営上のリスクになります。
自分の会社が何次請けか分からず、担当工程や顧客との距離にも違和感があるなら、辞めると決める前に、ほかの会社では商流がどう違うのかを比較する価値があります。
今の市場価値を確認するなら:
客先常駐エンジニアにおすすめの転職エージェント5選
日本のIT・物流では多重下請けにどんな問題が出ている?
私は、多重下請けの本質的な問題は「中間マージン」だけではないと考えています。階層が深くなるほど、価格・情報・責任という3つの流れが実作業者から遠ざかりやすいことが重要です。
IT業界では、公正取引委員会の2022年調査によって取引上の問題が数値化されています。
買いたたきに該当し得る経験がある事業者は15.7%、不当な給付内容の変更は14.2%、下請代金の減額は13.5%、不当なやり直しは8.1%、支払遅延・不払いは7.4%でした。
公正取引委員会は、多重下請け構造の中で、上流から受けた価格圧力や仕様変更などの負担がサプライチェーンを通じて下流へ連鎖する問題も指摘しています。
つまり、二次請け企業だけが価格交渉を改善しようとしても、その上に一次請け、元請け、エンドユーザーが存在するなら、末端企業だけでは解決できない問題があります。
情報伝達についても同じです。
エンドユーザーの要望が元請け、一次請け、二次請けと伝言ゲームのように伝われば、背景や優先順位が抜け落ちる可能性があります。反対に、現場からの技術的な懸念が何社も経由して上流へ戻る構造では、意思決定にも時間がかかります。
さらに責任の所在も複雑になります。
契約上は元請けが発注者に責任を負っていても、実際にプログラムを書く企業、設計する企業、試験する企業が別々なら、障害発生時に原因と責任範囲を切り分ける必要があります。
多層化そのものが即座に問題になるわけではありません。しかし、階層が増えるたびに「この会社は何を担っているのか」を説明できなければ、複雑さだけが増えていきます。
物流でも構造は似ています。
大手物流事業者が荷主から仕事を受け、中規模事業者、小規模事業者へ運送を委託する形があります。また、自らトラックを運行せず輸送を手配する利用運送事業者や、俗に「水屋」と呼ばれる仲介事業者が商流に入るケースもあります。
この仕組みには合理性があります。
年末年始や大型セールなどで荷物が急増するたび、元請け企業がピーク需要に合わせてトラックとドライバーを常時抱えるのは非効率です。地域の運送会社を組み合わせれば、広域の輸送ネットワークも構築しやすくなります。
一方、再委託が繰り返されると、荷主自身が最終的にどの会社が貨物を運んでいるのか把握しにくくなります。
国土交通省は2024年8月、「トラック運送業における多重下請構造検討会」を設置し、多重取引構造の是正や、実運送事業者が適正な運賃を収受できる環境について検討を進めました。2025年6月の第4回検討会では取りまとめが議論されています。
2025年4月1日からは、一定の条件のもとで元請けトラック事業者に実運送体制管理簿の作成・保存が求められる制度が始まりました。
管理簿では実運送事業者の名称などに加え、一次請け、二次請けといった請負階層を確認できるようにすることが重視されています。
さらに2026年4月1日からは、貨物自動車運送事業者や貨物利用運送事業者について、再委託の回数を2回以内とするよう努める仕組みも施行されています。
私は、物流で「階層を見えるようにする」制度が導入されたことに意味があると見ています。全面禁止ではなく、誰が実際に運び、誰が仲介し、何層になっているのかを確認できる状態へ近づけようとしているからです。
ITと物流は仕事内容こそ異なりますが、構造上の共通点があります。
上流企業が案件、顧客情報、契約を持ち、下流企業が実作業を担当する状態が固定されれば、技術力だけでなく、営業力や顧客接点の有無が価格交渉力の差へつながります。
多重下請けは海外、とくにアメリカでは存在しない?
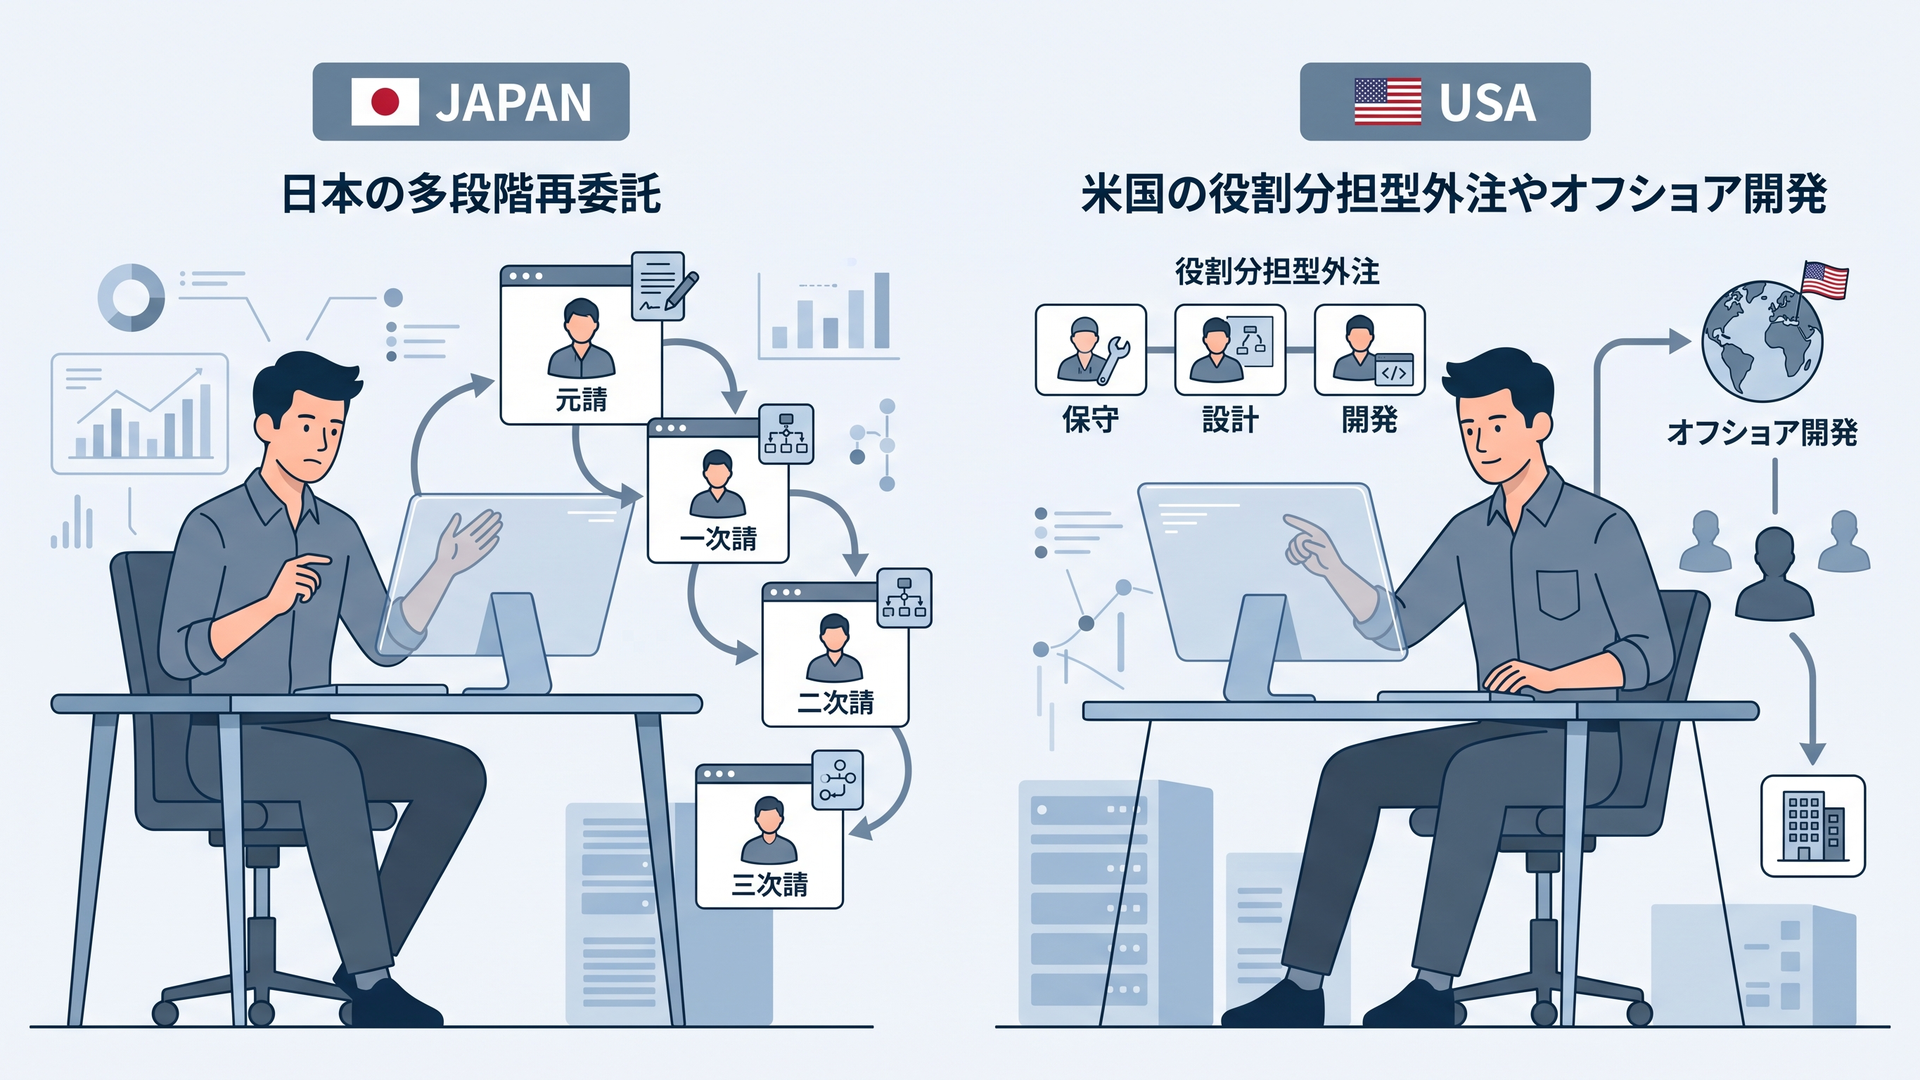
私は、「アメリカには多重下請けが存在しない」と言い切るべきではないと考えています。米国にもsubcontractingはあり、重要なのは再委託の有無より、役割・契約・責任をどう管理しているかです。
大規模ITプロジェクト、政府調達、建設、物流などでは、米国でも下請け企業や再委託が利用されます。
そのため、「日本だけが外注し、米国企業はすべて社員で内製している」という理解は実態を単純化しすぎています。
IT分野では、1990年代以降、インドを中心とするオフショア開発が拡大しました。
大手IT企業などが海外の開発拠点を活用し、米国内で複数の中小ベンダーへ流していた工程を、海外の大規模拠点や事業者へ集約する形も広がりました。
ここは、海外が「外注をやめた」と理解するより、外注先とサプライチェーンの形が変わったと捉える方が正確です。
米国内で元請け、一次下請け、二次下請けへと仕事を流す代わりに、大規模なオフショア拠点へまとめて委託すれば、国内で見える商流の階層は短くできます。
ただし、それも外部への委託である以上、内製化と同義ではありません。
インドやベトナムなどへ開発工程を移せば、国境をまたいだ別のサプライチェーンが形成されます。階層数だけを数えて「海外型の方が単純」と判断することはできません。
私は、日本と海外を比較するときこそ「何社いるか」だけでは足りないと思っています。
見るべきなのは、発注企業から最終的な作業者までの間で、要件定義、技術判断、プロジェクト管理、品質保証を誰が担当しているのかです。
物流分野の米国制度を見ると、この違いが分かりやすくなります。
米国では2012年に成立したMAP-21(Moving Ahead for Progress in the 21st Century Act)によって、運送を実施するmotor carrierと、輸送を仲介するbrokerなどについて登録・規制の枠組みが強化されました。
FMCSAの公式資料では、運送事業者であってもブローカーとして仲介業務を行う場合、ブローカーとしての登録が必要になるとされています。また、brokerやfreight forwarderには登録や財務的な保証に関する要件があります。
ここで注意したい点があります。
MAP-21について「米国では二次請け以降が法律で全面禁止された」と説明されることがありますが、少なくともFMCSAの公式資料から確認できる中心的な仕組みは、運送を行う者と仲介する者の立場を区別し、仲介行為を行う者に必要な登録などを求めることです。
したがって、「米国は多重下請けを法律で完全に禁止し、日本だけが放置している」という理解は正確ではありません。
私が比較上注目すべきだと考えるのは、階層数そのものより、商流へ入る事業者の役割と責任をどこまで制度上明確にするかです。
日本と海外の本当の違いは発注者側にもある?
私は、日本の多重下請け問題をSIerやSES企業だけの問題として語るべきではないと考えています。多重下請けがどこまで必要になるかは、発注する事業会社が何を自社で決められるかにも左右されます。
日本企業では長年、「ITは専門会社へ任せる」という選択が利用されてきました。
ユーザー企業がシステム構築に必要なエンジニア、技術、プロジェクト管理能力をすべて自社で抱えなくても、大手SIerへ一括発注すれば、協力会社まで含めて体制を構築してもらえます。
発注者にとっては大きなメリットがあります。
何十社もの専門会社と個別に契約する必要がなく、トラブル時の窓口も直接契約している元請け企業へ集約できます。
一方、すべてを長期間外部へ任せれば、発注企業の内部からシステムに関する知識が失われる可能性があります。
自社で要件やアーキテクチャを判断できなくなれば、次回のシステム更改でも同じように大手ベンダーへ大部分を任せる必要が生まれます。元請け側がさらに外部から開発人員を調達すれば、多重構造は維持されます。
経済産業省のDXレポートが指摘したブラックボックス化やベンダー依存は、こうした問題と無関係ではありません。
海外企業については、社内に技術責任者やプロダクト責任者を置き、必要な仕事を切り分けて外部へ発注する企業もあります。
ただし、企業や国、業界による差が大きいため、「欧米企業なら必ず要件定義を内製している」と一般化することはできません。
それでも、発注側にシステムを設計・評価できる人材がいれば、「全部まとめて元請けへ任せ、その元請けが多数の下請け企業を集める」というモデルへ依存する必要性は下がります。
この違いは、エンジニア個人のキャリアにも直結します。
私は、多重下請けから抜けたい人が「技術力さえ上げれば解決する」と考えるのは危険だと思っています。
同じ技術力を持っていても、エンドユーザーと直接契約する企業、元請け企業、二次請け企業では、顧客情報へのアクセス、要件定義への参加機会、単価交渉の余地が異なるからです。
SESから事業会社へ移る、プライム案件比率の高い受託企業へ移る、自社サービス企業へ移る、といった選択肢が語られる理由もここにあります。
ただし、SES企業なら悪く、事業会社なら良いと単純化するべきでもありません。
転職先を見るときは、会社名や「自社開発」「受託」「SES」といったラベルだけでなく、少なくとも次を確認した方が実態を判断しやすくなります。
- 顧客から直接仕事を受ける案件はどの程度あるか
- 自社は要件定義・設計・開発・運用のどこを担当するか
- 案件をさらに別会社へ再委託することがあるか
- エンジニアが顧客と直接会話できるか
- 技術選定や設計判断を自社側で行えるか
- 配属後に商流や担当範囲を本人が確認できるか
多重下請けの深さが気になっているなら、私は「辞めるかどうか」より先に、この条件で今の会社と他社を並べて見るべきだと思います。
今の市場価値を確認するなら:
客先常駐エンジニアにおすすめの転職エージェント5選
日本の多重下請け構造は今後なくなるのか?
私は、多重下請けが完全になくなる可能性は低いと考えています。なくすべきなのは外注そのものではなく、介在価値を説明できない階層です。
大規模案件には、人員調整、専門技術の確保、地域ネットワークの活用、需要変動への対応といった事情があります。再委託には現在も経済的な合理性があります。
公正取引委員会の2022年調査でも、大手事業者へのヒアリングでは、大型プロジェクトを小規模企業へ直接発注することは事業遂行上難しく、一定規模の事業者を介した発注が続くという趣旨の意見が示されています。
つまり、現実的な改革は「下請け企業をゼロにすること」ではありません。
私は、価値を提供しない階層を減らし、それぞれの企業が何を担い、なぜ対価を得ているのか説明できる構造にすることが重要だと考えています。
ITであれば、一次請け企業が要件整理、品質管理、セキュリティ管理、プロジェクトマネジメントを担い、その専門性への対価として利益を得ているなら、企業が間に入っているという事実だけで「中抜き」と決めつけることはできません。
反対に、契約を次の会社へ流すだけで、技術、管理、営業、品質保証のいずれにも実質的な役割を持たないなら、なぜその企業が商流に必要なのかは問われます。
物流でも同じです。
仲介によって帰り荷を確保したり、荷主と複数の運送会社を調整したり、全国の輸送能力を組み合わせたりするのであれば、仲介には機能があります。
一方、階層が増えるだけで実運送事業者へ渡る運賃が圧縮されるなら、ドライバー不足が進む環境では持続可能性を損ないます。
日本の制度も「全面禁止」ではなく、「可視化と適正化」の方向へ動いています。
物流では2025年4月から実運送体制管理簿の仕組みが導入され、2026年4月からは再委託回数を2回以内とするよう努める制度も始まりました。
IT分野でも、公正取引委員会は買いたたき、無償対応、不当なやり直し、いわゆる「中抜き」事業者など、多重下請けと関連して起こり得る取引上の問題を具体的に取り上げています。
今後は「何次請けなのか」という数字だけではなく、その企業が商流へ入る理由を説明できるかどうかが、より重要になると私は見ています。
考察:日本だけが異常なのではなく「商流を短くする圧力」が弱かった
ここからは私見です。私は、日本の多重下請けを「日本独特の悪習」とだけ説明すると、本質を外すと考えています。
米国にもsubcontractingはあり、再委託そのものは現在も存在します。日本と海外の差は、下請けという仕組みの有無ではありません。
違いが表れやすいのは、商流が長くなったとき、不要な階層を短くする経済的・制度的な圧力がどれだけ働くかです。
米国ITではオフショア開発の拡大により、米国内の中小ベンダーへ工程を順番に流す代わりに、大規模な海外拠点や事業者へ開発を集約する選択肢が広がりました。
物流ではMAP-21以降、運送主体とブローカーを区別し、仲介業務について登録などを求める枠組みがあります。
これらは「多重下請けを禁止した」ことを意味しません。しかし、「あなたはどの立場でこの取引に入っているのか」を明確にする考え方は読み取れます。
日本では長く、大手元請けが信用と責任を引き受け、その下に多数の協力会社を置くモデルが機能してきました。
発注企業には一社へまとめて任せられる利点があり、元請けには固定人員を大量に増やさず大型案件を受注できる利点があり、下請け企業にも自社営業だけでは獲得しにくい案件へ参加できる利点があります。
つまり、関係者の一部にだけ都合が良かったから残った構造と見るより、各主体に一定の合理性があったから長く維持されたと考える方が構造を理解しやすいと私は思います。
ただし、その前提は変化しています。
ITでは人材不足が続き、企業にはDXや内製化を進める必要性が生じています。物流でもドライバー不足や労働時間をめぐる制約の中で、実運送事業者へ過度な負担を寄せる構造は維持しにくくなっています。
私が今後とくに重要になると考えている評価軸は、「内製か外注か」ではありません。
誰が意思決定権と専門知識を持っているかです。
事業会社がIT人材を採用しても、技術判断や設計をすべてベンダーへ任せるなら、契約構造だけを変えても依存関係は大きく変わらない可能性があります。
反対に、外部企業を多数利用していても、発注側がアーキテクチャ、要件、品質基準、契約責任を管理し、各社の役割を明確にしているなら、従来型の丸投げに近い多重下請けとは性質が異なります。
多重下請けから脱却するとは、私は外注をなくすことではないと思っています。
「誰が何の価値を提供し、その対価として利益を得ているのか」を説明できる商流へ変えることです。
エンジニア個人も同じ視点を持つ必要があります。
「SESだから辞める」「海外型だから優れている」とラベルだけで判断するより、自分が商流のどこにいて、自社が顧客へ何を提供し、自分にはどこまでの情報と裁量があるのかを確認する方が、キャリア判断として具体的です。
不満の正体が「常駐そのもの」ではなく、「顧客が見えない」「担当工程が固定される」「技術判断に入れない」といった商流上の位置にあるケースは分けて考える必要があります。
気合や根性で多重下請けから抜ける必要はありません。
構造が分かれば、「エンド企業へ移る」「プライム案件の多い会社へ移る」「顧客との直接接点がある会社を選ぶ」「今の会社で上流工程へ移れるか確認する」といった選択肢を条件で比較できます。
まとめ
日本の多重下請け構造と海外の違いは、「海外には下請けがない」という単純なものではありません。
日本ではITや物流を中心に、元請けから一次、二次、三次へ再委託する長い商流が形成されやすく、価格交渉力、情報伝達、責任範囲の面で課題が生まれる場合があります。
ITでは公正取引委員会が2022年の実態調査で、買いたたき、不当な給付内容の変更、下請代金の減額や、いわゆる「中抜き」事業者について実態を調査しています。
物流でも国土交通省が多重下請構造を検討し、実運送体制管理簿や再委託回数に関する制度を導入してきました。
一方、米国にも外注やsubcontractingは存在します。物流ではMAP-21によって運送事業者とブローカーの役割や登録に関する枠組みが強化され、ITではオフショア開発の拡大によって外注先の構成が変化してきました。
自分のキャリアとして考えるなら、確認するポイントは明確です。
顧客と直接話せる、自社が技術判断を持つ、担当工程を広げられる会社なら今の環境に残る余地があります。反対に、顧客も単価も担当範囲も見えず、何年いても商流上の位置が変わらないなら、転職先の商流を比較し始める目安になります。
「何次請けか」だけで決めるのではなく、「自社は何の価値を提供しているのか」「自分はどこまで意思決定に近づけるのか」。この2点まで確認すれば、多重下請けを感情論ではなく構造として判断できます。
よくある質問
多重下請け構造は日本だけにあるのですか?
いいえ。米国を含む海外でもsubcontractingや再委託は存在します。
日本のITなどでは複数企業が連続して商流に入る構造が定着しているため、海外との比較では階層数だけでなく、発注企業のIT能力や仲介事業者の役割・責任まで確認する必要があります。
アメリカでは多重下請けは禁止されているのですか?
全面的に禁止されているわけではありません。
たとえば物流ではMAP-21によって、運送を仲介するbrokerについて登録などを求める枠組みが強化されていますが、「二次請け以降をすべて禁止する法律」と理解するのは正確ではありません。
日本の多重下請け構造は今後なくなりますか?
完全になくなる可能性は低いと私は考えています。
大規模案件の人員確保や専門企業の活用には再委託の合理性があるためです。今後の焦点は全面廃止より、不要な階層の削減、取引条件の適正化、実際の作業企業と責任範囲の可視化にあります。
あわせて読みたい
執筆:新海 智也
※本記事は公的機関の公表資料などをもとに、IT・物流における多重下請け構造を整理したものです。個別企業や契約の適法性・優劣を一律に判断するものではありません。
SESや客先常駐から抜け出したい人に向けて、退職・転職の仕組みと、各サービスの中身を調べてまとめています。