IT業界で「自分は何次請けなのか分からない」「なぜ顧客と直接話せないのか」と違和感を覚えている人へ。多重下請け構造は、分業の合理性を持つ一方、商流が深くなるほど価格・情報・責任の摩擦が増えやすい仕組みです。
公正取引委員会の2022年調査では、6次下請の末端技術者として参加した事例や、準委任契約で最大5社が中間に入った事例まで報告されています。ただし、これはIT業界全体の平均ではなく、調査で確認された個別事例として読む必要があります。
IT業界の多重下請け構造とは?SIerの商流をどう見る?
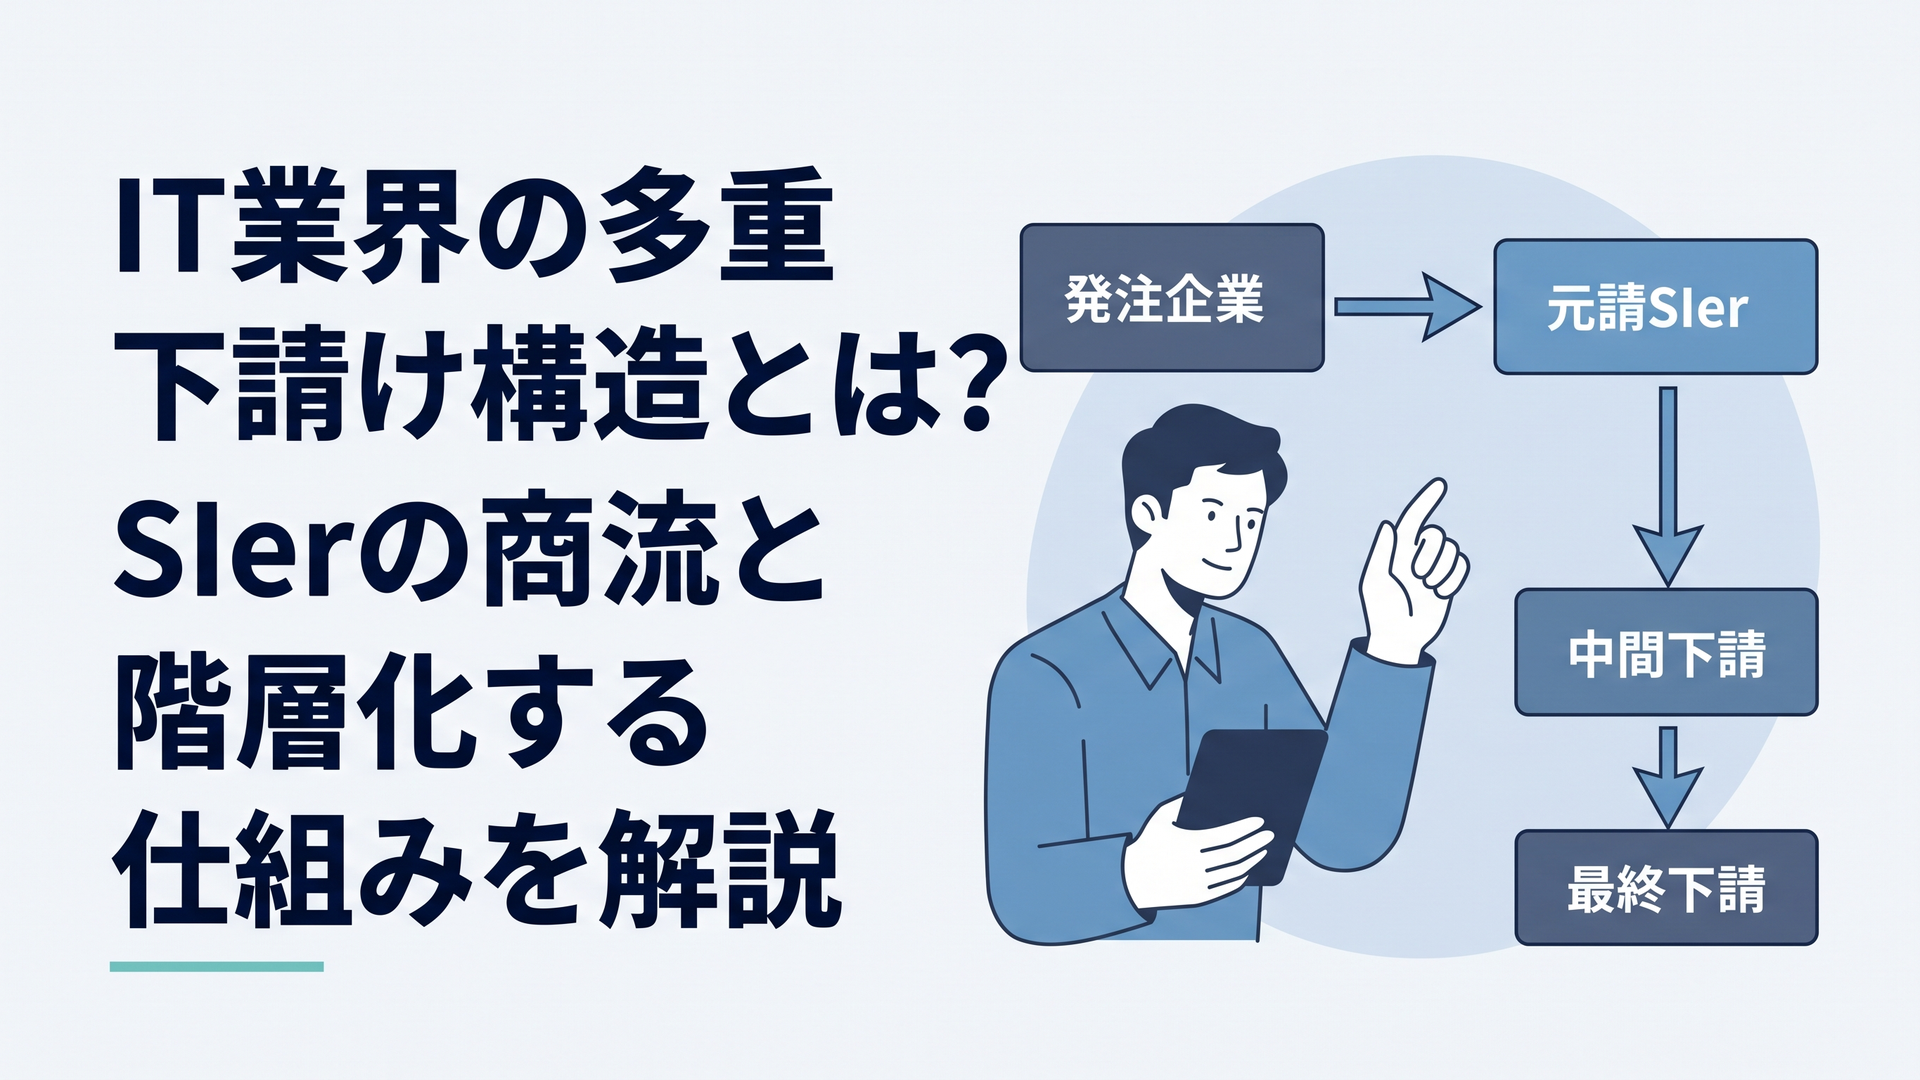
IT業界の多重下請け構造とは、エンドユーザーから受注したシステム開発や保守などの業務が、元請企業から別企業へ再委託され、さらにその先へ再委託されることで商流が多層化した状態です。
典型的には「エンドユーザー→元請SIer→一次下請→二次下請→三次下請」と仕事が流れます。ただし、実際の案件では専門領域ごとに商流が枝分かれするため、単純なピラミッドだけで説明できない場合もあります。
公正取引委員会は2022年6月29日、「ソフトウェア業の下請取引等に関する実態調査報告書」を公表しました。
調査では、下請事業者になり得る資本金3億円以下のソフトウェア事業者2万1,000社へ法人アンケートを行い、4,739社から回答を得ています。回答率は22.6%です。
この4,739社すべてが同じ設問に回答したわけではありません。
自社の取引上の位置付けを尋ねた設問の回答数は4,589社で、その内訳は「元請」40.4%、「中間下請」38.2%、「最終下請」21.3%でした。ここは母数を混同しないことが重要です。
| 商流上の立場 | 主な役割の例 | エンドユーザーとの距離 |
|---|---|---|
| エンドユーザー | システムの目的、予算、利用方針を決める | 発注主体 |
| 元請SIer | 全体設計、進行管理、品質管理、協力会社管理 | 直接契約する場合が多い |
| 中間下請 | 設計、開発、専門技術、チーム管理、再委託管理 | 案件により異なる |
| 最終下請 | 開発、テスト、保守、専門技術の提供など | 遠くなりやすい |
ここで混同しやすいのが「SIer」と「元請」です。
SIerはシステムの企画、設計、開発、導入、運用などを担う企業について使われる一般的な呼称です。一方、「元請」「中間下請」「最終下請」は、特定案件における商流上の位置を示します。
そのため、同じ会社でも、ある案件ではエンドユーザーと直接契約する元請になり、別の案件では大手SIerから仕事を受ける中間下請になることがあります。
さらに、「元請だから要件定義」「下請だからプログラミング」と工程まで固定されているわけでもありません。
クラウド、セキュリティ、ネットワーク、データ基盤などでは、商流上は協力会社であっても、その会社が専門技術について重要な設計判断を担う場合があります。
私は、多重下請け構造を「何次請けか」だけで評価するのは不十分だと考えます。
本当に見るべきなのは、仕事、情報、契約、お金が何社を経由し、その途中にいる各社がどんな責任と付加価値を担っているのかです。
三次請けだから問題なのではありません。三次請けになるまでの2社が何をしているのか説明できない状態のほうが、構造上の問題として重いと私は見ています。
なぜIT業界で多重下請けが広がり、何次請けまである?
多重下請け構造は、単純に「中間企業が利益を取るため」だけに生まれた仕組みではありません。
大規模なシステム開発では、案件ごとに必要な人数、技術、期間が大きく異なります。ピーク時に必要となるすべての技術者を元請企業が常時雇用するのは難しく、専門会社との分業には合理性があります。
たとえば基幹システム刷新なら、業務アプリケーション、クラウド基盤、ネットワーク、セキュリティ、データ移行、テストなど、必要な専門領域は一つではありません。
元請SIerが全体の契約責任やプロジェクト管理を担い、それぞれを得意とする企業へ一部業務を委託するのは、プロジェクト運営の方法として不自然ではありません。
協力会社側にも、自社単独では受注しにくい大規模案件へ参加できる利点があります。
もう一つ、IT業界の商流を考える際に外せないのが「人月」です。
1人が1か月働く工数を1人月として、「10人を6か月なら60人月」のように見積もる考え方は、必要な時期に必要な技術者を複数企業から集める取引と相性があります。
一方、人員と稼働期間を中心に契約が組み立てられるほど、「何を実現したか」より「何人を何か月確保できるか」が価値として扱われやすくなります。
経済産業省が2018年に公表した「DXレポート」は、複雑化・老朽化した既存システムを放置した場合、2025年以降に最大年間12兆円の経済損失が生じる可能性を「2025年の崖」として示しました。
ベンダー側についても、レガシーシステムの保守へリソースを取られ、「人月商売の多重下請構造」から脱却しにくくなる問題を指摘しています。
では、IT業界では実際に何次請けまであるのでしょうか。
公正取引委員会の2022年調査には、「個人事業者として活動していた際に6次下請の末端技術者として参加した」「最大で4次請け案件を経験した」「エンジニアの準委任契約では最大5社が中間に入るケースがある」といった声が収録されています。
ただし、この数字は慎重に読む必要があります。
公正取引委員会が「IT業界では6次請けが一般的だ」と統計的に示したわけではありません。正確には、6次下請まで確認された個別事例があるという意味です。
元請40.4%、中間下請38.2%、最終下請21.3%という集計も、「二次請けが何%、三次請けが何%」まで細分化した統計ではありません。
つまり、公的資料から正確に言えるのは、商流が極端に長くなった事例は確認されているが、何次請けがIT業界で最も多いかまでは分からないというところまでです。
この線引きを曖昧にすると、「IT業界では普通に五次請け、六次請けになっている」と必要以上に一般化してしまいます。
また、階層が多いことと、案件の質が低いことも同義ではありません。大規模案件では、専門領域ごとに企業を組み合わせた結果として商流が長くなる場合もあるからです。
問題は、階層が増えた理由を説明できるかどうかです。
今の市場価値を確認するなら:
客先常駐エンジニアにおすすめの転職エージェント5選
IT業界の多重下請け構造では何が問題になる?
多重下請け構造で問題になりやすいのは、主に価格、情報伝達、責任分担、そしてエンジニアのキャリアです。
まず価格について、公正取引委員会の2022年調査では、法人アンケート回答者が「問題となる行為を経験した」とした割合として、買いたたき15.7%、不当な給付内容の変更14.2%、下請代金の減額13.5%、受領拒否9.6%、不当なやり直し8.1%、支払遅延・不払い7.4%が示されています。
これらは「全IT企業の15.7%が法令違反を受けた」と断定するための数字ではありません。
公正取引委員会自身も、この法人アンケートでは厳密に旧下請法の適用対象かどうかを問わず回答を集めており、回答者が問題行為と認識した経験の割合として扱っています。
価格交渉についても、数字の読み方には注意が必要です。
調査全体では「十分な価格交渉ができている」「どちらかといえば十分にできている」という肯定的回答が合計62.0%でした。
最終下請では「十分にできている」19.4%、「どちらかといえば十分」36.0%で、肯定的回答は合計55.4%です。
一方、「どちらともいえない」が24.2%、「どちらかといえば十分にできていない」が11.4%、「十分にできていない」が9.0%でした。
明確な否定回答だけなら20.4%ですが、公正取引委員会は中立回答も含めた「肯定的でない回答」を44.6%として、最終下請ほど価格交渉が困難な状況がうかがわれると評価しています。
したがって、「最終下請の44.6%が価格交渉できていない」と言い切るのも、「55.4%が交渉できているから問題は小さい」と読むのも正確ではありません。
44.6%は「できていない」の割合ではなく、中立回答を含む「肯定的でない回答」の割合です。この区別は、多重下請けをデータで論じるうえで見落としやすいポイントです。
さらに、公正取引委員会は「中抜き」事業者についても調査しています。
ここでいう「中抜き」とは、商流上は形式的に関与しているものの実質的な業務を行わず利益を得る事業者を指し、与信の提供など業務以外で実質的に貢献している場合は除外されています。
「中抜き」事業者の存在を感じたことがあるとの回答は全体25.9%、元請18.5%、中間下請29.2%、最終下請33.5%でした。
下流へ行くほど割合が高くなっていますが、ここでも「最終下請企業の33.5%で実際に違法な中抜きが確認された」という意味ではありません。あくまで回答企業が、そのような事業者の存在を「感じたことがある」割合です。
この定義は非常に重要です。
会社が商流の途中に入り、利益を得ること自体は問題ではありません。
顧客との交渉、案件獲得、契約責任、資金負担、品質管理、プロジェクト管理、技術支援、教育などを担っているなら、それらは明確な付加価値です。
問題になるのは、「なぜこの会社が間に必要なのか」を説明できない企業が増えたときです。
実際、同報告書では、当初は「元請→自社」の取引だと考えていたところ、後から元請の子会社や関連会社が商流へ入り、最初に提示した見積額を100とすると最終的な契約額が50まで引き下げられたという事例が紹介されています。
また、最大4次請けだった案件で、エンドユーザーへの質問のたびに中間業者を経由し、情報伝達に支障が生じたとの声も掲載されています。
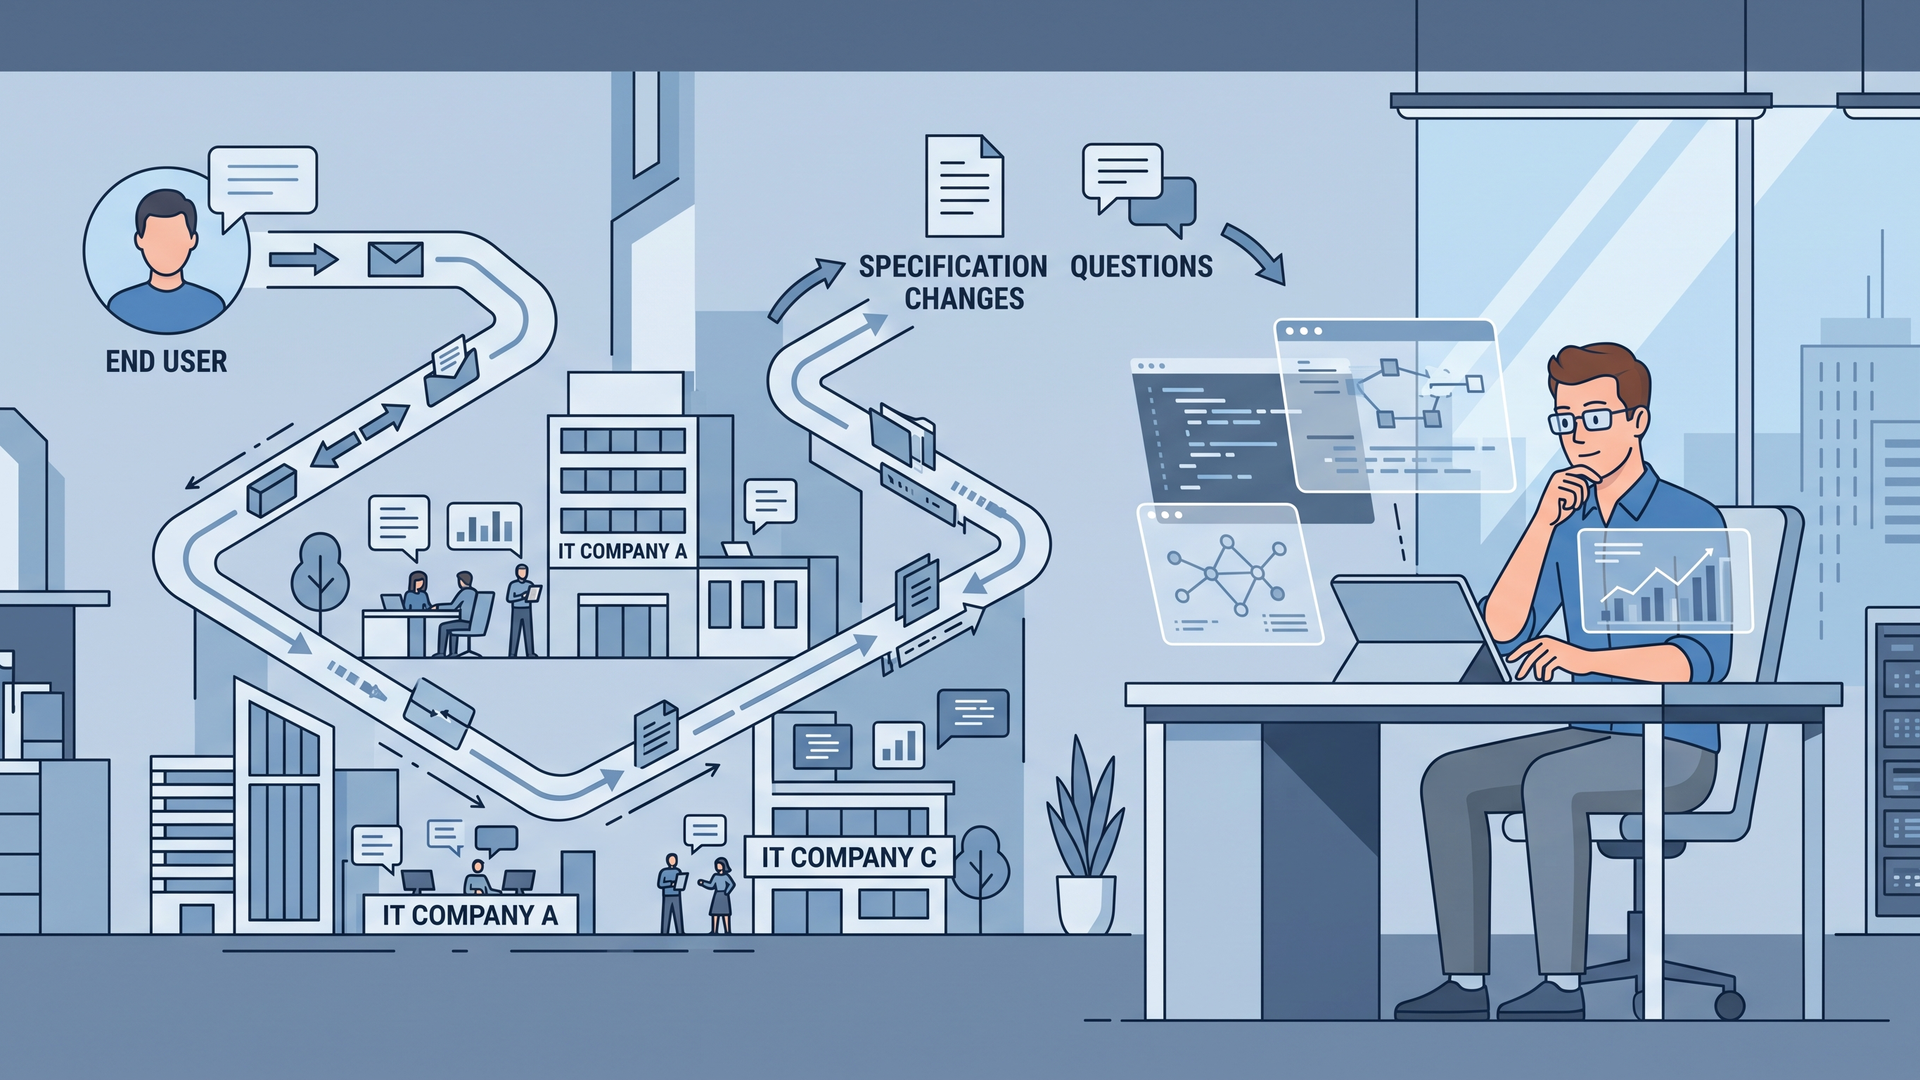
ソフトウェア開発では、価格以上にこの「情報の距離」が重要だと私は考えています。
業務システムは、顧客ごとに要件が異なります。開発途中で仕様が変わった際、「何を変更するか」だけでなく「なぜ変更するのか」が実装側まで届かなければ、技術的には正しく作られていても業務上使いにくいシステムになる可能性があります。
多重下請けでは、質問も「担当者→自社営業→上位会社→さらに上位会社→エンドユーザー」と往復することがあります。
階層が増えるほど必ず情報が劣化するとは限りませんが、伝達経路が増えるほど時間差や認識差が発生するポイントも増えます。
責任分担についても同様です。
要件定義、基本設計、詳細設計、実装、テストを複数社で分担した場合、不具合が起きたときに「契約上の責任」と「実際に作業した企業」が一致しないことがあります。
さらにエンジニア本人にとっては、顧客の目的を把握できるかどうかがキャリアに影響します。
仕様書どおり実装する技術だけでなく、「なぜこの機能が必要なのか」「他の方法はないか」「コストと効果をどう比較するか」と考える経験は、要件定義や設計、IT企画へ進む際に重要になります。
ここで注目したいのが、2026年の価格転嫁データです。
中小企業庁の「2026年3月価格交渉促進月間」フォローアップ調査では、業種横断の集計ながら、1次請け企業の価格転嫁率は5割超、4次請け以上では4割程度とされ、取引段階が深くなるほど価格転嫁率が低い傾向が引き続き確認されています。
これはソフトウェア業だけの統計ではないため、そのままSES業界へ当てはめることはできません。
ただ、公正取引委員会の2022年ソフトウェア調査で見えた「下流ほど交渉が難しくなりやすい」という問題が、2026年のサプライチェーン全体の政策課題とも重なっている点は注目に値します。
多重下請け構造とSES・客先常駐は同じもの?
多重下請け、SES、客先常駐は一緒に語られやすいのですが、それぞれ別の軸です。
- 多重下請け:企業同士の商流
- SES:IT業界で使われる取引・サービスの呼称
- 客先常駐:エンジニアが働く場所や業務形態
SESはSystem Engineering Serviceの略としてIT業界で広く使われていますが、「SES契約」という名前の独立した契約類型が法律に定められているわけではありません。実際の取引では準委任契約などが用いられます。
客先常駐は、エンジニアが顧客や取引先の事業所で働くという「勤務場所・業務形態」の話です。
そのため、「客先常駐=多重下請け」ではありません。
自社とエンドユーザーが直接契約している案件へ常駐する場合もありますし、逆に完全リモート勤務でも、契約上は複数社を経由した商流にいる可能性があります。
この違いを理解しないまま「SESを辞めれば多重下請けから抜けられる」「自社勤務なら上流だ」と判断するのは危険です。
本当に不満なのが「毎日客先へ行くこと」なのか、「顧客の要望が分からないこと」なのか、「担当工程が固定されていること」なのか、「自社の営業以外と話せないこと」なのかによって、必要な選択は変わります。
たとえば勤務場所だけが問題なら、リモート案件や自社勤務へ変わることで改善する可能性があります。
一方、顧客課題や設計判断に関わりたいのであれば、勤務場所より、商流や担当工程、顧客とのコミュニケーション範囲を変える必要があります。
客先常駐そのものを一律に問題視する必要はありません。
キャリアを考えるうえでは、「働く場所」「契約形態」「商流」「担当する仕事」を分けて見るほうが合理的です。
三次請けでも顧客との設計会議に参加し、クラウドアーキテクチャを提案できる人はいます。
反対に、元請企業に所属していても、担当範囲が限定され、顧客の課題や意思決定にほとんど触れられないケースはあり得ます。
私はここを強く言い切ります。キャリアを決めるのは「何次請けという肩書き」より、本人が何を見て、誰と話し、何を決められる環境にいるかです。
今の環境から離れるべきか迷っているなら、会社名だけでなく商流・担当工程・次に積める経験まで比較してください。客先常駐エンジニアにおすすめの転職エージェント5選
IT業界の多重下請け構造は今後なくなる?2026年の制度と私見
IT業界の多重下請け構造そのものが、短期間ですべてなくなる可能性は低いでしょう。
公正取引委員会の2022年調査でも、大手事業者へのヒアリングではDXやクラウド普及によって取引形態が変わる可能性を指摘する声がある一方、下請構造自体は維持されるとの見方が多かったとされています。
大規模開発で複数企業の専門技術を組み合わせる必要性まで消えるわけではないからです。
変わりつつあるのは、「何社に再委託するか」そのものより、取引条件をどこまで透明にし、価格や責任をどこまで説明できるかという部分です。
2026年1月1日には、従来の「下請代金支払遅延等防止法」が改正され、法律名も「製造委託等に係る中小受託事業者に対する代金の支払の遅延等の防止に関する法律」、略称「中小受託取引適正化法」、通称「取適法」となりました。
改正法は2025年5月16日に成立、5月23日に公布され、2026年1月1日に施行されています。
取適法では、従来の資本金基準に加えて従業員数による基準が追加されました。
また、中小受託事業者から価格協議を求められたにもかかわらず協議へ応じなかったり、必要な説明をせず一方的に代金を決めたりする行為が禁止され、対象取引での手形払いも禁止されています。
もちろん、「二次請けなら取適法の対象」「SESなら自動的に保護される」という仕組みではありません。
委託内容や事業者の規模などの要件によって適用関係は変わるため、商流上の呼び方だけでは判断できません。
フリーランスについても制度整備が進んでいます。
「特定受託事業者に係る取引の適正化等に関する法律」、いわゆるフリーランス・事業者間取引適正化等法は2024年11月1日に施行されました。
対象となる取引では、発注時の取引条件の明示や、原則として給付を受領した日から60日以内の報酬支払いなどが発注事業者へ求められています。
こうした制度を見る限り、政策の方向性は「下請けという形態をなくすこと」より、説明のつかないしわ寄せや一方的な価格決定を減らすことにあると考えるのが自然です。
私は、エンジニア側も企業を見る物差しを「何次請けか」の一つだけにしないほうがいいと考えています。
確認したいのは次の7点です。
- エンドユーザーが誰なのか分かるか
- 自社とエンドユーザーの間に何社いるか把握できるか
- 間に入る企業はどんな役割や責任を担っているか
- 顧客がシステムを作る目的まで共有されているか
- 要件定義や設計、改善提案へ参加できるか
- 技術選定やスケジュールについて意見を出せるか
- 今の担当工程を続けた先に、どんな経験が積み上がるか
一つでも満たさなければ転職すべき、というチェックリストではありません。
自分の不満が「会社」「案件」「商流」「担当工程」のどこから生じているのかを分解するための材料です。
私がとくに重視するのは、商流の深さより「意思決定への距離」です。
同じ三次請けでも、顧客の設計会議に入り、技術案を比較して提案できる人と、完成した仕様書だけを受け取って実装する人では、数年後に説明できる経験が大きく変わります。
これは元請・下請という会社単位の分類だけでは捉えきれません。
さらに、「情報にアクセスできるか」という視点も重要です。
エンドユーザーと直接話せなくても、上位会社から背景情報が共有され、レビューで設計意図を議論できる環境なら、顧客との距離が遠いことによる弱点はある程度補えます。
反対に、商流が浅くても「決められた仕様を実装するだけ」で背景が共有されなければ、意思決定に近いとは言えません。
つまり、商流図だけではエンジニアの実務環境までは判断できないのです。
また、中間企業の価値を「マージン率」だけで測るのも不十分です。
案件を獲得し、契約責任を負い、顧客との調整を行い、問題発生時に対応する会社には役割があります。逆に、その責任を負わず、情報伝達にも関与せず、契約処理だけで商流を一段増やしているなら、その階層には疑問が生じます。
SESから抜けたいと考えている場合も、最初から「事業会社へ転職する」と結論を決める必要はありません。
商流上位のSIerへ移る、専門性の高い技術会社へ移る、自社開発企業へ行く、事業会社の社内SEを目指す、現在の会社で案件を変えるなど、改善方法は複数あります。
私は、SESからの脱却は気合や運で決めるものではないと考えています。
業界構造を理解し、自分が現在どこにいて、次にどの環境へ移れば「情報」「技術」「意思決定」の範囲を広げられるのか。それを整理することが先です。
まとめ:多重下請け構造は「何次請けか」だけで判断しない
IT業界の多重下請け構造とは、エンドユーザーから元請SIer、中間下請、最終下請へと業務が段階的に再委託される商流です。
公正取引委員会の2022年調査では、法人アンケート4,739社の回答を集め、取引上の位置付けに回答した4,589社では元請40.4%、中間下請38.2%、最終下請21.3%でした。6次下請の末端技術者や、準委任契約で最大5社が中間に入った個別事例も確認されています。
一方、再委託そのものが悪いわけではありません。
大規模システムでは複数の専門企業による分業に合理性があり、見るべきなのは階層数だけでなく、その企業が契約、技術、品質、情報伝達などの面で実質的な役割を担っているかです。
エンジニアのキャリアという観点では、さらに「顧客との距離」「担当工程」「技術的裁量」「意思決定への参加度」を確認する必要があります。
2026年には取適法も施行され、価格協議や取引条件の適正化を重視する制度整備が進みました。
「SIerだから安心」「SESだから危険」「三次請けだから辞める」というラベルだけでは、実態は判断できません。
自分の仕事が誰の課題を解決しているのか、その目的を知れるのか、自分の判断を設計や改善へ反映できるのか。そこまで確認して初めて、多重下請け構造の中で現在地を具体的に評価できます。
今の市場価値を確認するなら:
客先常駐エンジニアにおすすめの転職エージェント5選
よくある質問
IT業界の多重下請け構造とは何ですか?
エンドユーザーから受注した元請企業が仕事を別企業へ委託し、その企業がさらに再委託することで形成される多層的な商流です。
公正取引委員会の2022年調査では、個人事業者が6次下請の末端技術者として参加した個別事例も報告されています。ただし、6次請けが一般的だという統計ではありません。
最終下請の44.6%は価格交渉できていないのですか?
正確には違います。
最終下請の44.6%は、公正取引委員会が「肯定的でない回答」としてまとめた割合で、「どちらともいえない」24.2%と、価格交渉が十分でない方向の回答20.4%を含みます。肯定的回答は55.4%でした。
IT業界の多重下請け構造は今後なくなりますか?
完全になくなると判断するのは難しいでしょう。
大規模開発では専門企業同士の分業が必要であり、公正取引委員会の調査でも下請構造自体は維持されるとの見方が示されています。一方、2026年施行の取適法などにより、一方的な価格決定や不透明な取引を是正する方向の制度整備は進んでいます。
あわせて読みたい
執筆:新海 智也
SESや客先常駐から抜け出したい人に向けて、退職・転職の仕組みと、各サービスの中身を調べてまとめています。